2024.07.19
税務調査はいつ来るのか。来やすい時期とは?【個人事業主編】
税のこと
Contents
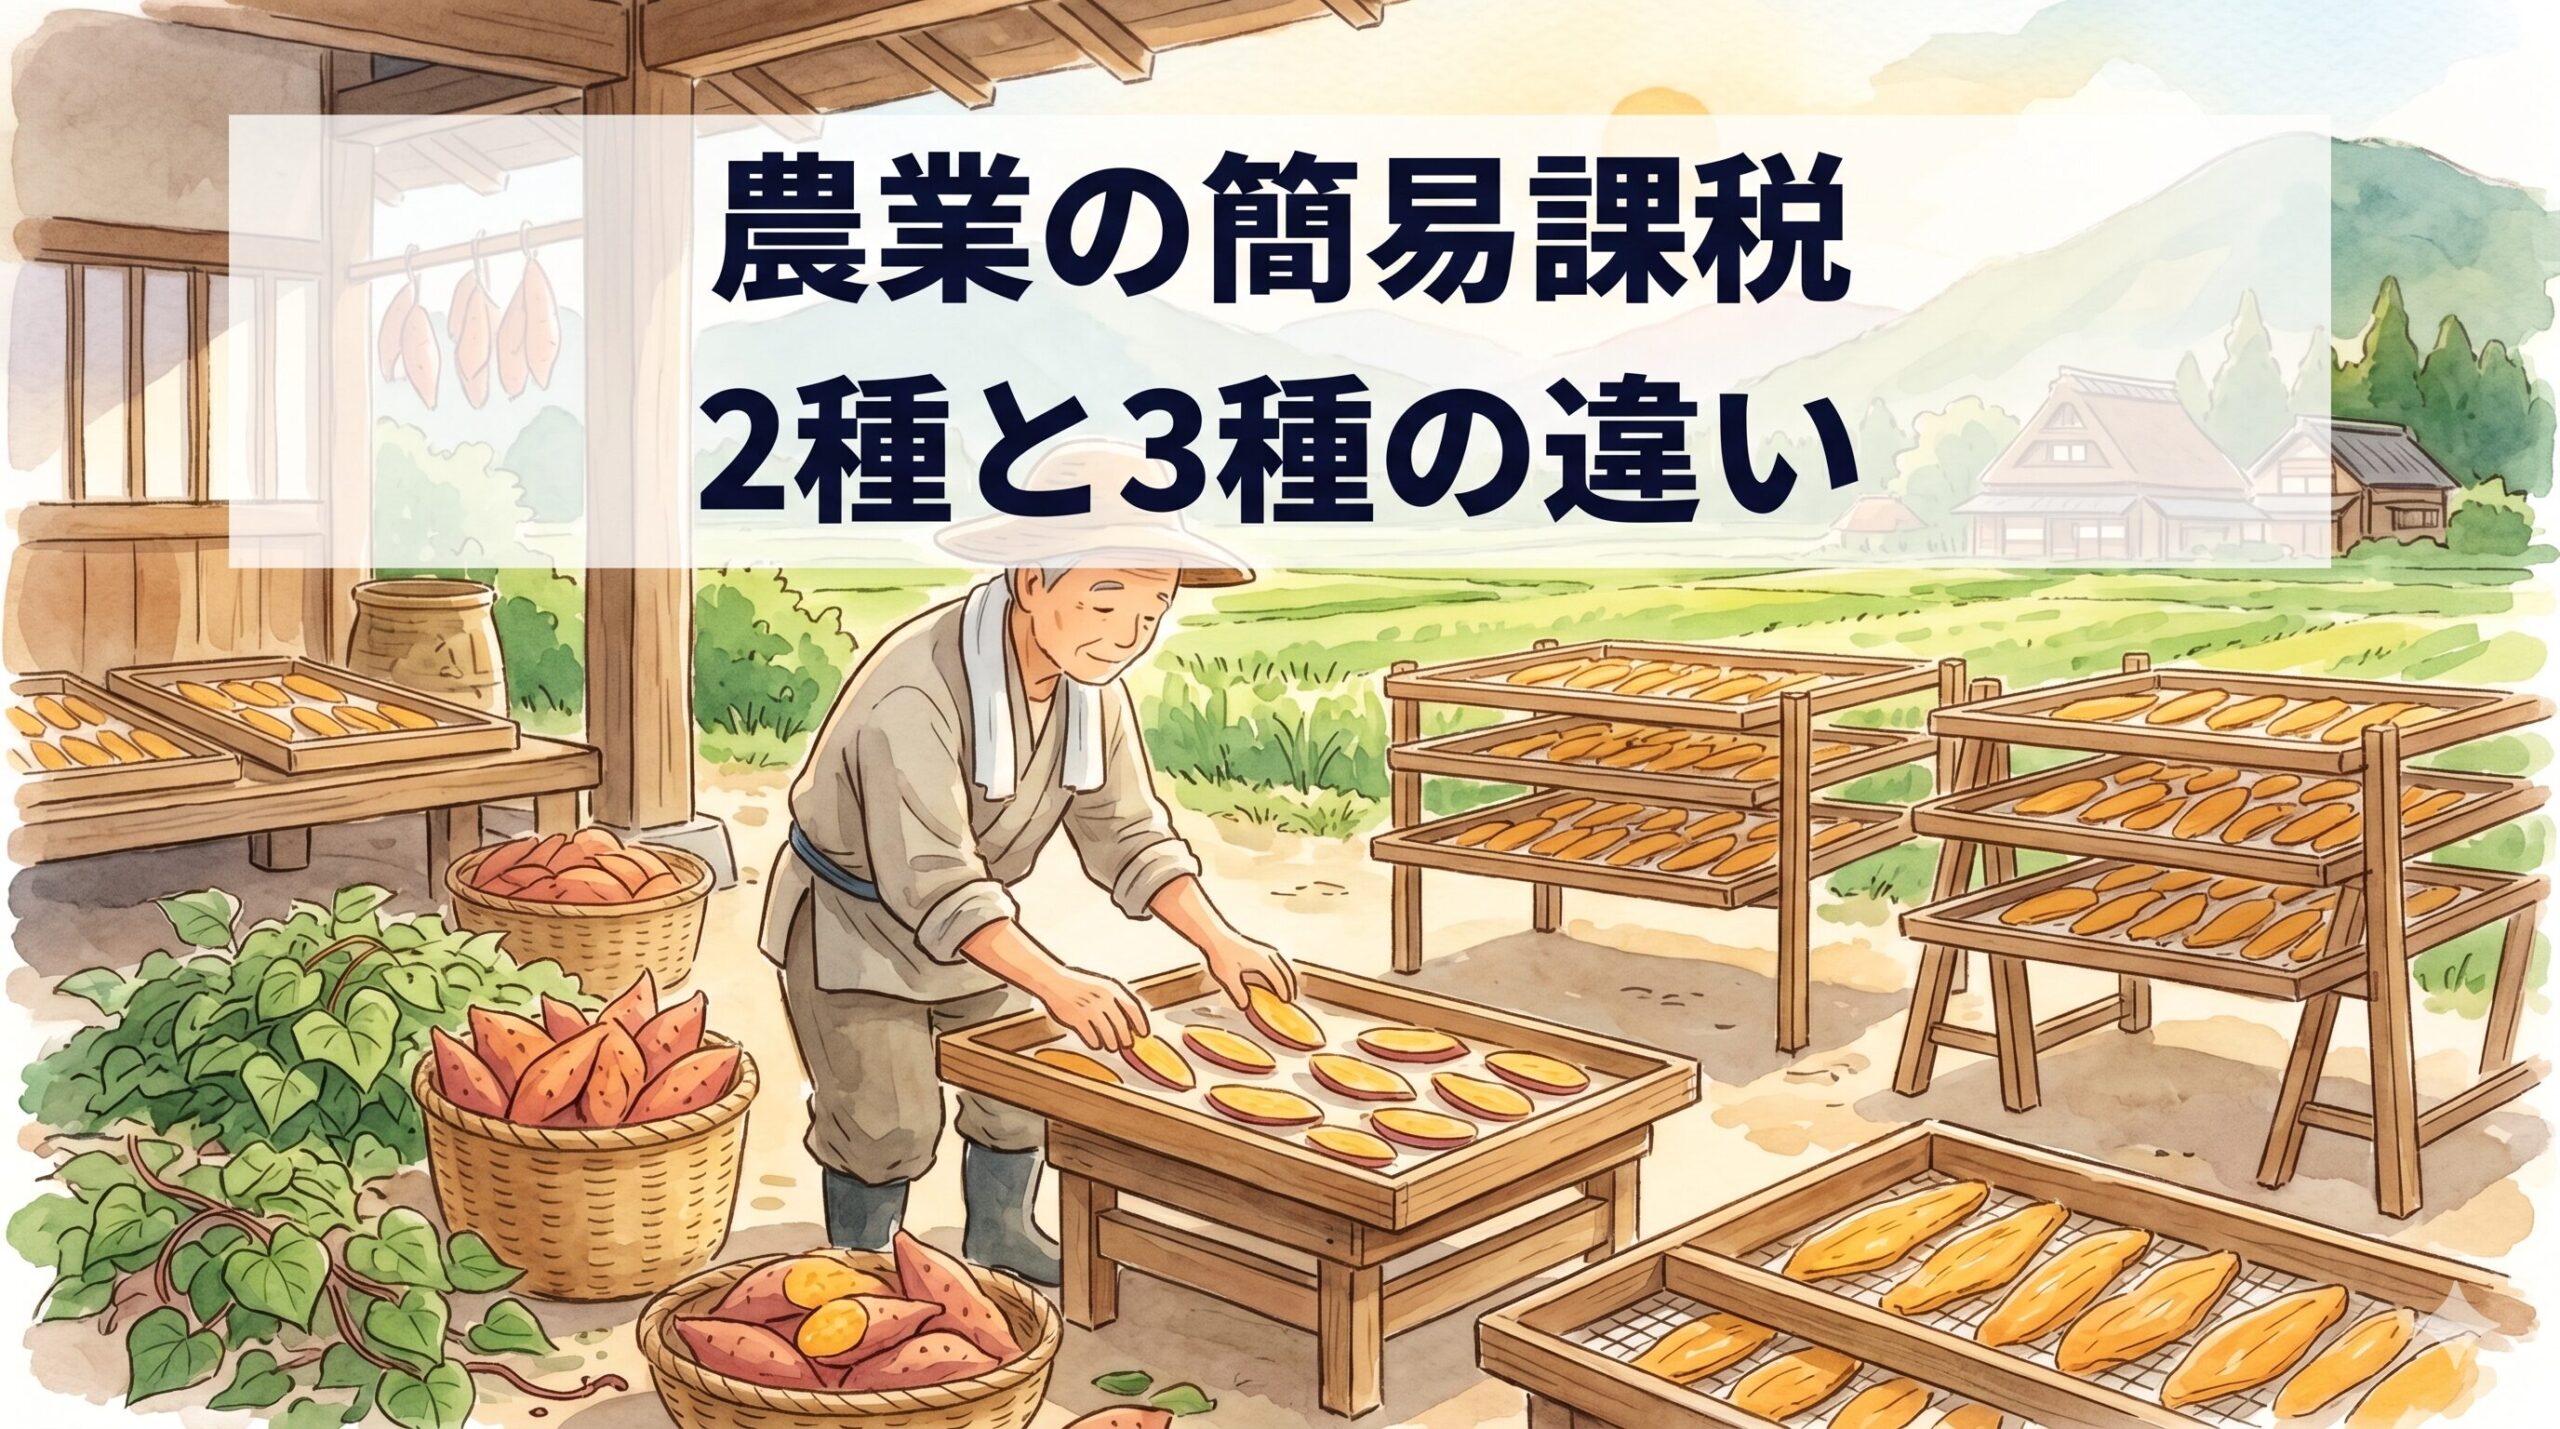
自分で育てたさつまいもを干し芋に加工して売る。
これは農業なのか、製造業なのか。
消費税の簡易課税をめぐって、実際にそこが争われた事例がありました。
「自分で作っているのだから農業だろう」という感覚は自然です。
実際、自家栽培した作物を加工して売っていても、農業に分類される場合はあります。ただし、加工の設備や人の働き方によっては、製造業になることもあります。
この事例をきっかけに、どこで誤解が起きやすいのかを整理します。
自分で育てた食用の農産物をそのまま売れば第二種。加工して売る場合は、農業に分類されるか、製造業に分類されるかによって区分が変わります。
簡易課税は、事業区分ごとに「みなし仕入率」という割合を決めています。
実際の仕入れや経費に係る消費税額を集計する代わりに、売上に係る消費税額にこの率を掛けて、控除額を計算する仕組みです。
つまり、同じ売上税額で比べると、この率が低い方が引ける分は少なくなり、納税額は増えます。
自分で育てた食用の芋をそのまま売れば第二種で80%。加工販売の事業が製造業に該当すれば、第三種で70%です。
ただし、加工したら必ず第三種になる、というわけではありません。
今回の事例では、自家栽培のさつまいもを干し芋に加工して売る事業について、農業として第二種になるのか、製造業として第三種になるのかが争われました。
結果は製造業として第三種。
同じ自分の芋でも、加工の設備や従業者の実態によって、区分が変わると判断されました。
そして厄介なのは、その線引きが、私たちのイメージとずれることがある。という点でしょうか。
判断のもとになるのは、おおむね「日本標準産業分類」の大分類です。
主に自家栽培した原材料を使って製造・加工する場合は、農業の活動とされています。
ただし例外があり、次の二つがそろうと製造業に分類されます。
今回取り上げている令和7年9月8日の国税不服審判所の裁決では、自宅敷地内の建物に加工用の機械が置かれ、作業所として機能していました。
そこで芋を洗う、蒸す、皮をむく、スライスするといった作業を行っていました。
そして、加工の時期に約3か月間雇った従業員が、その加工の作業に専従していました。
この実態から、農業ではなく製造業と判断されました。
ここで気になるのは、加工が一年中行われていたわけではないという点です。
建物は加工時期以外には農業のために使われ、加工に専従する従業員も、その時期に合わせて雇われていました。
それでも、作業所と専従の常用従業者があると認められています。
時期限定の加工だから農業のまま。臨時で雇っているから常用従業者ではない。そういう感覚だけでは判断できないところに、難しさがあります。
一方、小売店が仕入れた食料品に軽微な加工をして売る場合には、第二種のままとして扱えることがあります。
国税庁の説明では、切る、刻む、乾燥させるなどの加工が、この取扱いの例として挙げられています。
正直、乾かすのは結構性質が変わる気もするのですが、こうした加工でも、一定の条件を満たせば第二種として扱えるとされています。
私たちが日常の感覚で考える加工と、制度上の線引きは、必ずしも同じではないということですね。
ただし、この取扱いには条件があります。
他から仕入れた食料品について、加工前の商品を販売する店舗で一般的に行われる加工であり、加工後の商品も同じ店舗で販売されることなどが必要です。
自家栽培した作物の加工とは、別の話になります。
また、干し芋は単に芋を乾かすだけとは限りません。今回の事例でも、蒸す工程が入っていました。
そのため、同じ干し芋でも、店先で作ったから第二種とは言い切れません。
加工する場所や量だけでなく、どんな原材料を使い、どんな工程で作り、どのように販売しているかを確認する必要があります。
今回の農家の事例を日常の言葉で捉えるなら、「本腰を入れて加工する体制になっているか」というイメージは、確認のきっかけになりそうです。
ただし、それ自体が判定基準ではありません。実際には、作業所や従業者の状況を具体的に見ていくことになります。
第二種は80%、第三種は70%。
率だけを見ると、製造業になると不利になるように感じるかもしれません。
同じ売上税額なら、その見方は合っています。
例えば、売上に係る消費税額が10万円であれば、第二種では8万円を控除して差額は2万円。第三種では7万円を控除して差額は3万円になります。
※他の調整を省いた単純な比較です。
ただ、商売の話として考えるなら、加工によって売価そのものが変わる点も見たいところです。
例えば、芋をそのまま税抜100円で売る場合、軽減税率8%なら、売上に係る消費税は8円です。
第二種として80%を掛けると、控除額は6.4円、差額は1.6円になります。
一方、加工した干し芋を税抜200円で売る場合、同じく軽減税率8%なら、売上に係る消費税は16円です。
製造業として第三種に該当する場合、70%を掛けると、控除額は11.2円、差額は4.8円になります。
※仕組みを説明するための例であり、実際の申告計算や端数処理は省いています。
率は下がったのに、控除額そのものは増えています。売価が上がったからです。
ただし、納税額も増えているので、控除額が増えたことだけで得とはいえません。加工には、設備や光熱費、人の手間もかかります。
加工の費用には、消費税がかかるものもあれば、従業員への給与のように消費税がかからないものもあります。
とはいえ、簡易課税では、それらを個別に積み上げて控除額を決めるわけではなく、事業区分ごとの率で計算します。
みなし仕入率の設定理由を、人件費だけで説明することはできません。ただ、加工の費用すべてが、そのまま消費税の控除につながるわけではないという点は、押さえておきたいところです。
私としては、80%か70%かという数字だけで損得を見るより、加工でどれだけ売価を上げられ、そのためにどれだけ費用がかかるかまで見たいと思います。
もちろん、事業区分は有利な方を選べるものではありません。
区分は実態に合わせて正しく判断する。
そのうえで、加工販売という商売の採算は、別に考えるということですね。
自分の手で育てて、自分で加工しているのだから農業。
この感覚はとても自然だと思います。
種をまいて、世話をして、加工して売る。
気持ちのうえでは最初から最後まで農業ですよね。
その実感はよく分かりますし、第二種だと思ってしまうのも無理はないと思います。
実際、自家栽培した原材料を主に使う加工が、農業に分類される場合もあります。
ただ、そこで確認を止めてしまうと、加工の体制によっては区分を取り違え、納める税額も変わってしまいます。
逆に、加工しているという理由だけで第三種と決めつけるのも違います。
気持ちは気持ちとして、制度の方は設備や人の働き方などの実態を見て判断する、という点は注意ですね。
加工販売を始めたり、加工用の設備や人員を増やしたりしたら、一度立ち止まって確かめる。
原材料は主に自家栽培なのか。どんな工程で加工するのか。
どこで、誰が、どの期間働いているのか。
農産物と加工品の売上も分けて把握しておくと、区分を確認しやすくなります。
なお、ここまでの第二種・第三種とみなし仕入率の違いは、簡易課税で消費税を計算する場合の話です。
業種をイメージだけで決めない。
自分の事業は農業のままなのか、それとも加工販売の部分は製造業に当たるのか。
実際の仕事の中身をもとに確かめる。それだけで防げる誤解もあると思います。
岐阜市の動物好きな税理士。
法人・個人事業主どちらも対応し、規模にかかわらず一人ひとりと向き合うことを大切にしています。
顧問先のハッピーライフを会計・税務から支えます。