2024.07.23
税務調査の確率は低いから安心?油断禁物!知っておきたい調査...
税のこと
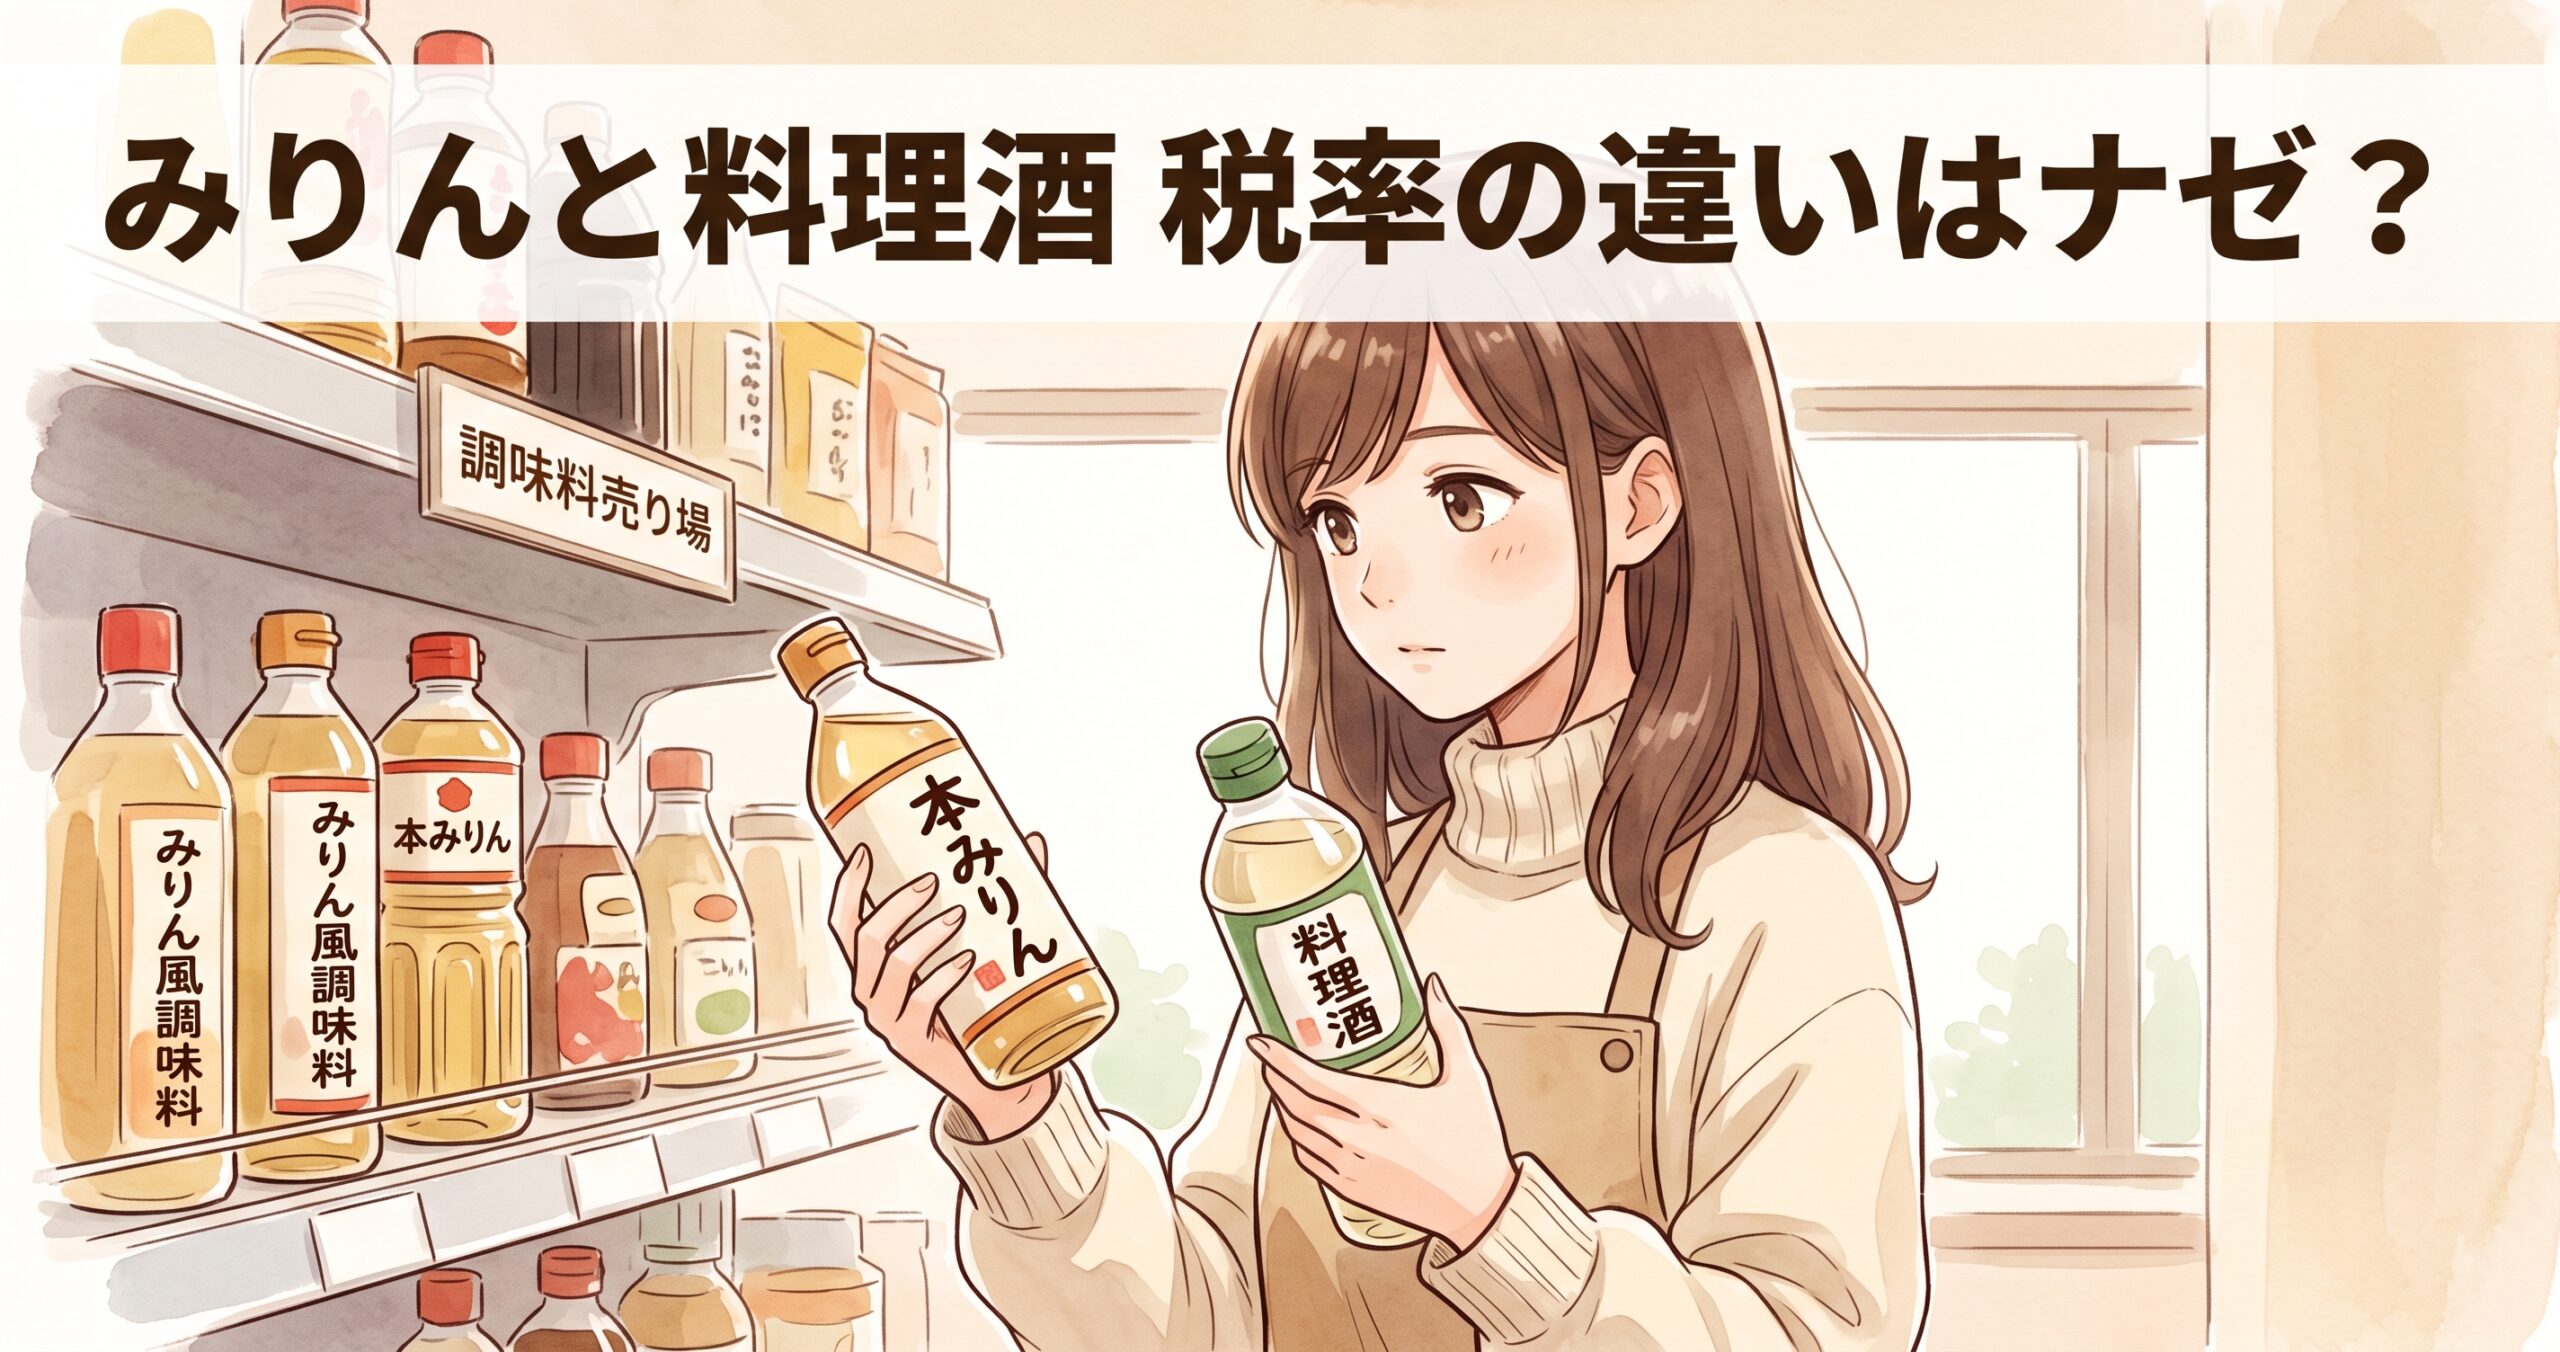
みりんと、名前もそっくりなみりん風調味料。
見た目も使い方もほぼ同じなのに、消費税の扱いは実はまったく違います。
今回、食品の消費税が1%に下がる予定ですが、「え、なんで片方だけ?」と思ってしまうその理由は、実は料理酒にも共通するシンプルな線引きひとつで説明がつきます。
※2027年4月から2年間、飲食料品の消費税が1%に引き下げられる見込みなので、そのつもりで書いています。
Contents
この判定の仕組みは、現在の軽減税率制度(食品8%・それ以外10%)でも使われている考え方で、今回の1%への引き下げでもそのまま引き継がれます。
基準は「酒税法上の酒類に該当するかどうか」の一点です。
本みりんはアルコール分が1度以上あるため、酒税法上の「酒類」に該当します。
酒類は「飲食料品」から明確に除かれているため、今回の引き下げでも対象外のままです。
一方、みりん風調味料はアルコール分が1度未満に調整されているため酒類に該当せず、食品として対象になります。
料理酒も、飲用できないよう塩などが加えられているものが多く、この場合は酒類に該当せず、食品として対象になります。
実はこの分かれ方、2019年に軽減税率(8%/10%の区分)が始まったときにも話題になりました。
同じ理屈が今回の1%にも引き継がれる以上、同じ戸惑いがまた起きそうです。
みりんも料理酒も、料理に使う調味料という点では変わりません。
それでも税率が分かれるのは、味や用途をものさしとしていないからです。
ものさしに使用しているのは、アルコール分が1度以上あるかどうかという点です。
料理でよく使う調味料だから、似た瓶に入っているから、といった見た目や用途ではなく、あくまで法律上の定義にあてはまるかどうかで機械的に決まる、というのがポイントです。
似たような差は、調味料に限りません。
コンビニの棚に並ぶレッドブルやオロナミンCは食品として1%の対象になりますが、隣にあるリポビタンDは医薬部外品として対象外のままです。
エネルギー補給という同じ目的で飲まれているのに、味や効果ではなく「医薬品・医薬部外品に該当するかどうか」という分類だけで税率が変わります。
みりんと料理酒・みりん風調味料の関係とまったく同じ構造です。
ここからは個人的な感想です。
この「複雑な線引きの上に、さらに新しい線引きを重ねる」構造、IT業界でいう技術的負債にちょっと似ていると思っています。
古いシステムを直しきれないまま改修を重ねた結果、誰にも全体像が分からなくなる、というあの話です。
酒税法・薬機法という既存の区分の上に、今回「食品だけ1%」という新しい線をさらに重ねるわけですから、複雑に感じても無理はないです。
客観的な判断をするために線を引くこと自体は仕方ないとしても、この重ね方には正直なところ疑問も残ります。
下げてくれるのはありがたい事ですが、欲を言えば下げ幅が多少小さくなっても、一律で下げて単一税率にしてほしかったところです。
岐阜市の動物好きな税理士。
法人・個人事業主どちらも対応し、規模にかかわらず一人ひとりと向き合うことを大切にしています。
顧問先のハッピーライフを会計・税務から支えます。